En bref
- Les aménagements ne sont indemnisés à leur juste valeur que s'ils sont déclarés avec le véhicule.
- Aménagement, outillage et marchandises relèvent de trois garanties différentes.
- Une valeur sous-déclarée entraîne une indemnité réduite, même sur un sinistre partiel.
- La base d'indemnisation (valeur à neuf ou vétusté déduite) compte autant que la garantie elle-même.
Ce qui relève des aménagements
Derrière le mot « aménagement » se cachent des éléments de nature très différente. Les distinguer est la première étape pour savoir lesquels sont couverts, et par quel contrat. On retrouve en général quatre familles.
Aménagements fixes
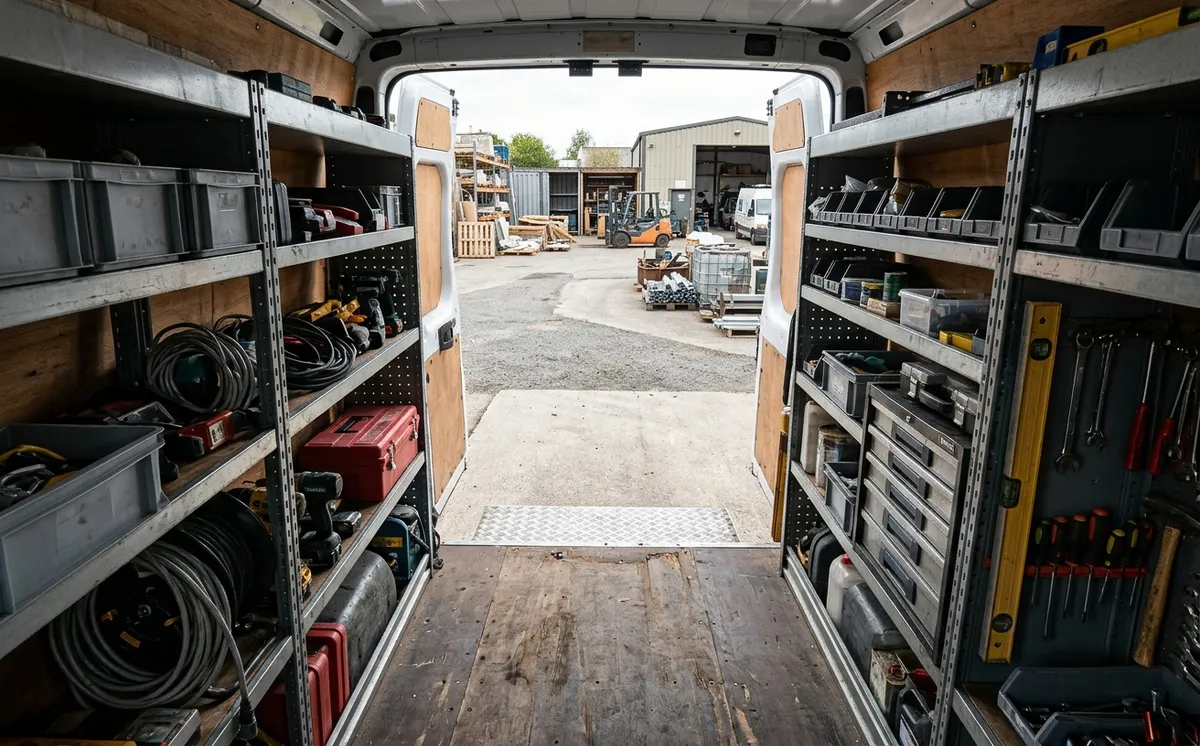
Étagères, cloisons, planchers, galeries, systèmes de rangement solidaires du véhicule : ce sont des aménagements intégrés, dont la valeur doit être déclarée pour être indemnisée.
Équipements professionnels
Groupe froid, hayon élévateur, compresseur, banc de travail, coffres verrouillés : ces équipements représentent souvent plusieurs milliers d'euros et sortent du cadre du véhicule standard.
Outillage et marchandises
L'outillage embarqué et les marchandises transportées relèvent de garanties distinctes (contenu, vol). Ce n'est pas la même chose qu'assurer l'aménagement lui-même.
Marquage et covering
Le marquage publicitaire ou le covering a une valeur et un coût de réfection. Selon les contrats, il peut être inclus dans la valeur du véhicule aménagé ou faire l'objet d'une mention.
Les montants en jeu sont rarement anodins : un aménagement complet d'atelier mobile, un hayon élévateur ou une cellule frigorifique peuvent représenter une part importante de la valeur d'un utilitaire neuf. C'est pour cela que l'inventaire des aménagements fait partie de tout bon audit de flotte avant devis.
Quelle garantie pour quel poste ?
Le tableau ci-dessous résume qui couvre quoi dans la plupart des contrats. Les intitulés changent d'un assureur à l'autre : c'est la logique qu'il faut retenir, puis la vérifier dans vos conditions particulières.
| Poste | Garantie concernée | À vérifier |
|---|---|---|
| Étagères, cloisons, plancher | Dommages au véhicule (tous risques, incendie, vol), si la valeur est déclarée | Valeur déclarée à jour, base d'indemnisation |
| Hayon, groupe froid, grue | Dommages au véhicule, parfois extension « bris de machine » | Panne mécanique de l'équipement exclue ou non |
| Outillage embarqué | Garantie « contenu » ou « outillage », souvent en option | Plafond par véhicule, vol de nuit, effraction exigée |
| Marchandises transportées | Assurance marchandises transportées, distincte de la flotte | Valeur par chargement, marchandises sensibles exclues |
| Marquage, covering | Inclus dans la valeur du véhicule ou mentionné à part | Prise en charge de la réfection après sinistre |
| Dommages causés par l'équipement | Responsabilité civile automobile ou RC professionnelle | Hayon ou grue utilisés à l'arrêt : quel contrat joue ? |
Point souvent oublié : les dommages causés par l'équipement. Un hayon qui blesse un passant pendant une livraison relève de la responsabilité civile, mais selon que le véhicule est considéré « en circulation » ou utilisé comme outil à l'arrêt, ce peut être la RC automobile ou la RC professionnelle qui joue. Mieux vaut que les deux contrats se répondent, comme le rappelle notre point sur les garanties du contrat flotte.
Bien assurer ses véhicules aménagés
Cinq réflexes suffisent à éviter la mauvaise surprise le jour du sinistre. Ils se mettent en place une fois, puis se tiennent à jour à chaque mouvement du parc.
Chiffrer la valeur des aménagements
Rassemblez les factures d'aménagement et d'équipement de chaque véhicule. C'est cette valeur, en plus de celle du véhicule nu, qui doit être portée à la connaissance de l'assureur.
Déclarer pour être indemnisé à hauteur
Un aménagement non déclaré risque de ne pas être indemnisé, ou seulement au titre du véhicule de base. La déclaration conditionne l'assiette de l'indemnisation en cas de sinistre.
Vérifier la base d'indemnisation
Valeur à neuf, valeur de remplacement ou vétusté déduite : la règle appliquée change beaucoup le montant reçu. Contrôlez comment les aménagements sont indemnisés, pas seulement s'ils le sont.
Sécuriser contre le vol
L'outillage et les équipements attirent le vol. Antivol, gravage, stationnement sécurisé et déclaration précise des garanties vol du contenu limitent le risque et son coût.
Mettre à jour à chaque changement
Nouvel aménagement, transfert d'étagères vers un véhicule neuf, ajout d'un hayon : prévenez l'assureur pour que la valeur déclarée suive le parc réel.
La base d'indemnisation, point clé
C'est le détail qui décide du chèque final. Deux contrats peuvent tous deux « couvrir les aménagements » et pourtant vous indemniser très différemment. Tout dépend de la base retenue : valeur à neuf pendant une période, valeur de remplacement, ou valeur avec vétusté déduite. Et l'assurance de biens reste un contrat d'indemnité : l'article L121-1 du Code des assurances interdit de recevoir plus que la valeur de la chose au jour du sinistre.
Exemple chiffré
Un fourgon de trois ans est volé avec son aménagement d'atelier (étagères, établi, plancher), facturé 8 000 € à l'achat. Le contrat applique une vétusté de 15 % par an sur les aménagements.
- Aménagement non déclaré : indemnisé au mieux dans la valeur du véhicule de série, soit 0 € en propre
- Déclaré, vétusté déduite : 8 000 € × (1 − 45 %) = 4 400 €
- Déclaré, valeur à neuf sur 3 ans : 8 000 €, moins la franchise
Autre piège, la sous-assurance. Si vous avez déclaré 5 000 € d'aménagements pour un équipement qui en vaut 10 000, l'article L121-5 vous considère comme votre propre assureur pour la moitié : sur un sinistre partiel de 2 000 €, vous ne toucheriez que 1 000 €. Lisez donc cette clause avec le même soin que la liste des garanties, et gardez en tête la franchise qui s'applique en plus.
Vol d'outillage : les conditions à lire de près
Le vol dans les utilitaires est le sinistre le plus fréquent pour les artisans et les entreprises de maintenance. Quand une garantie « contenu » existe, elle s'accompagne presque toujours de conditions précises. Voici celles à repérer avant de signer.
- Effraction exigée : le vol sans trace d'effraction (portière non verrouillée) est très souvent exclu.
- Stationnement de nuit : certains contrats imposent un garage fermé ou un parking clos entre 21 h et 7 h.
- Plafond par véhicule et par sinistre, parfois bien inférieur à la valeur réelle de l'outillage.
- Franchise spécifique au contenu, distincte de celle du véhicule.
- Justificatifs : factures, inventaire daté, photos du véhicule chargé.
La prévention compte aussi dans la négociation. Serrures renforcées sur les portes arrière, coffres fixés au plancher, marquage de l'outillage, vidage des véhicules le soir quand c'est possible : un assureur regarde ces mesures, et certaines conditionnent même la garantie. Les mentionner dès la demande de devis, avec l'inventaire de l'outillage embarqué par véhicule, évite les exclusions découvertes trop tard.
Le vol d'outillage, angle mort classique
Beaucoup d'entreprises découvrent après coup que le vol de l'outillage embarqué n'était pas couvert : la garantie du véhicule ne s'étend pas d'office au contenu. En cas de vol, déposez plainte et déclarez-le sans attendre : le délai contractuel peut être de deux jours ouvrés seulement. La procédure complète est détaillée dans notre guide du sinistre flotte.
LLD, revente et transfert d'aménagement
Beaucoup d'utilitaires de flotte sont financés en location longue durée. L'aménagement, lui, est souvent acheté par l'entreprise. Résultat : le véhicule appartient au loueur, l'équipement à l'entreprise, et chacun doit être assuré pour sa valeur. Vérifiez ce que prévoit le contrat de location sur les aménagements et sur leur dépose à la restitution, et reportez-vous à notre comparatif LLD ou LOA pour les points de contrat à cadrer.
Transfert vers un véhicule neuf
Les étagères démontées passent sur le nouveau fourgon : la valeur déclarée doit suivre, sinon le nouveau véhicule roule « nu » aux yeux de l'assureur.
Revente ou restitution
Retirez le véhicule du contrat et ajustez la valeur des aménagements conservés. Un parc à jour, c'est une prime juste et une indemnisation sans débat.
Questions fréquentes
Ce qu'on nous demande sur l'assurance des utilitaires aménagés.