
En bref
- Délai de déclaration : celui du contrat, jamais moins de 5 jours ouvrés (2 pour un vol, 30 jours après l'arrêté cat-nat).
- Documents clés : constat amiable, photos, carte grise, permis du conducteur.
- C'est l'entreprise qui déclare : le salarié doit lui remonter le sinistre le jour même.
- Chaque sinistre compte : la sinistralité de la flotte fait la prime du renouvellement.
Les 6 étapes pas à pas
De la mise en sécurité à l'indemnisation finale, voici l'enchaînement type pour un sinistre matériel. La différence avec un particulier tient en un mot : le relais. Le conducteur n'est pas l'assuré ; c'est l'entreprise qui déclare et qui suit le dossier.
Sécuriser les lieux et les personnes
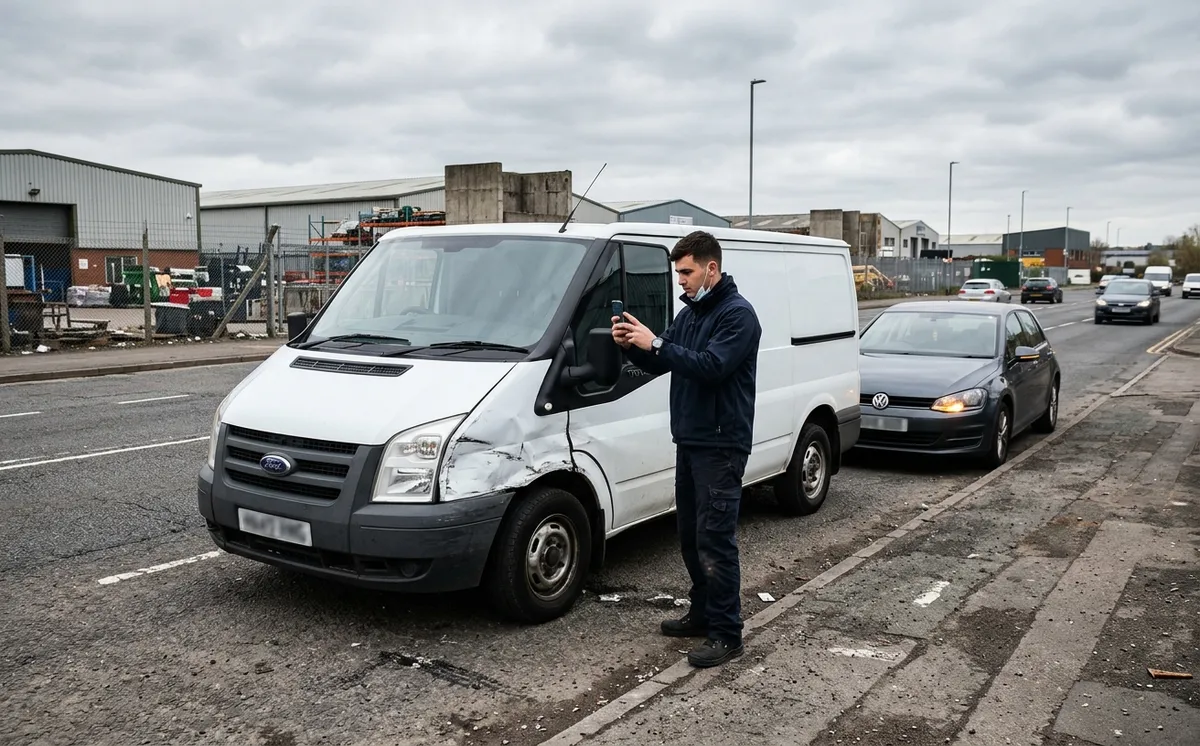
Mettre en sécurité conducteurs et passagers, baliser (gilet, triangle), appeler les secours en cas de blessés. Photographier les véhicules, leur position et la scène avant de les déplacer, si c'est possible sans danger.
Remplir le constat amiable sur place
Papier ou en ligne (e-constat), il se remplit avec l'autre conducteur, signé par les deux. Cochez les cases avec soin, faites le croquis, ne signez rien que vous contestez : ajoutez plutôt vos observations. Chacun garde son exemplaire.
Prévenir l'entreprise le jour même
Le salarié transmet au gestionnaire de flotte le constat, les photos et son récit. C'est l'entreprise, assurée, qui déclare : un circuit interne clair évite qu'un constat dorme dans une boîte à gants.
Déclarer dans le délai du contrat
Le Code des assurances impose un délai d'au moins 5 jours ouvrés pour un sinistre ordinaire, 2 jours ouvrés pour un vol. Votre contrat peut prévoir plus long : vérifiez-le. Espace client, courriel, courtier : gardez une trace datée de l'envoi.
Préparer l'expertise
Selon le montant et la nature des dommages, l'assureur mandate un expert, sur photos ou en garage. Tenez le véhicule à disposition, ne lancez pas les réparations avant son accord. En cas de désaccord, une contre-expertise est possible.
Suivre l'indemnisation et le recours
Réparation en garage agréé ou indemnité versée à l'entreprise, franchise déduite. Si un tiers est responsable, l'assureur exerce un recours contre lui : suivez l'issue, elle pèse sur votre historique de sinistres.
Les délais à connaître
Les délais de déclaration sont des minimums : le contrat ne peut pas en prévoir de plus courts, mais il peut en accorder de plus longs. Les délais imposés à l'assureur, eux, protègent l'entreprise quand un tiers est en cause.
| Situation | Délai | Texte |
|---|---|---|
| Accident, incendie, vandalisme | Délai du contrat, au moins 5 jours ouvrés | Article L113-2 du Code des assurances |
| Vol ou tentative de vol | Délai du contrat, au moins 2 jours ouvrés | Article L113-2, plainte préalable |
| Catastrophe naturelle | Au plus tard 30 jours après la publication de l'arrêté | Article L125-2 |
| Circonstance nouvelle aggravant le risque (nouvel usage, conducteur suspendu) | 15 jours, par recommandé | Article L113-2 |
| Offre de l'assureur adverse (responsabilité non contestée) | 3 mois à compter de la demande | Article L211-9 |
| Offre à une victime blessée | 8 mois maximum après l'accident | Article L211-9 |
Déclaration tardive : ce que l'assureur peut vraiment faire
Un retard ne fait pas perdre automatiquement la garantie. La déchéance n'est possible que si le contrat la prévoit et si l'assureur prouve que le retard lui a causé un préjudice ; elle est exclue en cas de force majeure. Mieux vaut toutefois ne pas tester la règle : un dossier déclaré tôt est aussi un dossier mieux défendu.
Les pièces à réunir
Un dossier complet dès la déclaration évite les allers-retours et accélère l'expertise. Voici ce que l'assureur demande dans la grande majorité des cas.
- Le constat amiable signé, ou une déclaration circonstanciée si aucun constat n'a pu être établi
- Les photos des dommages et de la scène, datées
- Le certificat d'immatriculation et l'identité du conducteur, avec son numéro de permis
- Le récépissé de plainte en cas de vol, de vandalisme ou de délit de fuite
- Les coordonnées des témoins éventuels
- Les devis ou factures de réparation, si l'assureur les demande
Cas particuliers : vol, incendie, bris, cat-nat
Certains types de sinistres ont leurs propres règles, délais et pièces à fournir. Avant tout, vérifiez que la garantie correspondante figure bien à votre contrat : vol, incendie et bris de glace ne font pas partie de l'assurance obligatoire.
Vol
Délai : 2 jours ouvrés minimumDépôt de plainte en commissariat ou gendarmerie, puis déclaration à l'assureur avec le récépissé, les clés et la carte grise. L'indemnisation intervient souvent après un délai d'attente prévu au contrat, le temps de voir si le véhicule est retrouvé.
Incendie
Délai : 5 jours ouvrés minimumUne expertise recherche l'origine du feu. Conservez le véhicule en l'état et signalez toute modification électrique récente (aménagement, éclairage, recharge).
Bris de glace
Délai : 5 jours ouvrés minimumSouvent réglé directement par un réparateur du réseau de l'assureur, sans avance de frais. Une franchise spécifique peut s'appliquer : regardez son montant dans vos conditions particulières.
Catastrophe naturelle
Délai : 30 jours après l'arrêtéLa garantie ne joue qu'après un arrêté interministériel publié au Journal officiel, et si le véhicule est assuré en dommages. Une franchise légale s'applique, plus élevée pour les biens à usage professionnel.
Accident avec blessés
Délai : 5 jours ouvrés minimumLes victimes sont indemnisées selon la loi du 5 juillet 1985. Le conducteur salarié blessé relève de l'accident du travail et, en complément, de la garantie conducteur si le contrat la prévoit.
Dans tous les cas, ce qui reste à votre charge dépend de la franchise prévue au contrat flotte, et ce qui est couvert dépend des garanties souscrites au-delà du minimum légal.
Responsabilité, recours et effet sur la prime
Une fois le sinistre déclaré, l'assureur détermine la part de responsabilité de votre conducteur, le plus souvent à partir du constat. Entre assureurs automobiles, des conventions permettent à chacun d'indemniser directement son propre assuré puis de se faire rembourser par l'assureur du responsable. Pour vous, c'est un interlocuteur unique ; pour votre historique, c'est le partage de responsabilité qui compte.
Non responsable
Votre assureur indemnise puis exerce son recours. Le sinistre pèse peu sur la sinistralité, mais il reste enregistré.
Responsabilité partagée
Les torts sont répartis, souvent à parts égales. L'indemnisation et l'impact sur la prime suivent ce partage.
Responsable
Les dommages du tiers sont couverts par votre RC ; les vôtres seulement si vous avez une garantie dommages. Impact maximal sur la prime.
Sur une petite flotte, chaque véhicule peut suivre le coefficient bonus-malus classique ; sur un parc plus important, l'assureur raisonne sur le rapport entre sinistres payés et primes encaissées. Dans les deux cas, contester une part de responsabilité injustifiée vaut la peine : notre article sur le bonus-malus en assurance flotte explique le mécanisme.
Organiser la remontée des sinistres en interne
Sur une flotte, le risque principal n'est pas de mal remplir un constat : c'est de l'apprendre trop tard. Un salarié qui ne signale pas un accrochage, un constat oublié dans une boîte à gants, un vol découvert le lundi matin. Quelques règles simples limitent ces trous dans la raquette.
Un kit par véhicule
Constat vierge, consignes en une page, contact à prévenir. Le conducteur sait quoi faire sans chercher.
Un référent unique
Une personne reçoit, vérifie et déclare. Elle tient aussi le tableau de suivi des dossiers ouverts.
Un bilan annuel
Nombre, coût, conducteurs, circonstances : le relevé de sinistralité prépare la négociation du renouvellement.
Le tableau de suivi n'a pas besoin d'être sophistiqué : date, véhicule, conducteur, circonstances, responsabilité retenue, montant payé et statut du dossier suffisent. Tenu au fil de l'eau, il permet aussi de relancer l'assureur quand un dossier traîne et de vérifier que les sinistres non responsables sont bien classés comme tels dans le relevé de fin d'année.
Ce bilan est la pièce maîtresse de votre prochain appel d'offres : il nourrit l'audit de flotte avant devis et permet de montrer à l'assureur les mesures de prévention prises.
Questions fréquentes
Ce qu'on nous demande sur la déclaration d'un sinistre en flotte.